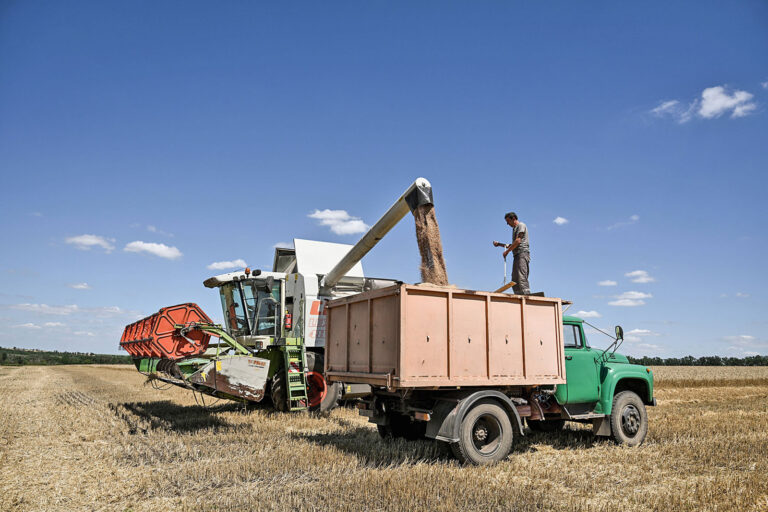
Die durchschnittlichen Erzeugerpreise für B-Weizen haben in Schleswig-Holstein in der vergangenen Woche die Marke von 200 €/t deutlich überschritten. Die Preisspanne reicht dabei hoch bis 210 €/t. Auch in dieser Woche können sich die Erzeugerpreise hierzulande weiterhin auf diesem Niveau halten beziehungsweise ziehen sogar noch weiterhin leicht an. Dies beflügelt die Vermarktungslaune der Landwirte für die aktuelle Ernte. Viele haben die Chance bereits genutzt und Teilmengen vermarktet. Die aktuelle Preisentwicklung wird dabei von mehreren Faktoren gestützt. Die Trockenheit, die europaweit zu deutlich niedrigeren Erträgen geführt hat und aktuell auch die Logistikketten etwas durcheinanderwirbelt, ist dabei noch der geringste Preistreiber. Schleswig-Holstein ist bei den Erträgen auch noch deutlich glimpflicher davongekommen als südlichere Bundesländer. Das Statistikamt Nord weist in seiner aktuellsten Veröffentlichung einen vorläufigen Ertrag von 83,5 dt/ha im Landesdurchschnitt gegenüber 90,6 dt/ha im Vorjahr aus. Dies ist ein Minus von knapp 8 %. Für Deutschland insgesamt erwartet der DRV ein Minus von über 10 %.
Russische Weizenexporte kommen zum Erliegen
Die Ukraine und Russland greifen weiterhin gegenseitig ihre Exportterminals am Schwarzen Meer an. Dabei wurde auch der wichtigste russische Exporthafen in Noworossijsk lahmgelegt. Über diesen Hafen allein werden gewöhnlich 40 % der russischen Exporte abgewickelt. Auch der Schiffsverkehr im Asowschen Meer ist komplett zum Erliegen gekommen. Dort liegen ebenfalls wichtige Exporthäfen. Die russischen Ostseehäfen gewinnen dadurch an Bedeutung, aber auch hier gab es bereits erhebliche Schäden in der Infrastruktur der Häfen, allerdings nicht an den Getreideterminals direkt. Auf ukrainischer Seite ist die Exportkapazität durch russische Angriffe bereits um 75 % reduziert worden. Auch die deutlich kleineren Exporthäfen an der Donau sind beschädigt. Dies führt dazu, dass bestehende Kontrakte nicht oder nur teilweise bedient werden können. Die Nachfrager aus dem afrikanischen und asiatischen Raum müssen sich nach Alternativen umschauen. Hier gerät europäischer Weizen verstärkt ins Visier. Man muss allerdings dazusagen, dass die Nachfrage momentan aufgrund guter Inlandsernten in diesen Regionen nicht besonders hoch ist.
Wie geht es weiter?
Rückendeckung erhalten die Getreidepreise auch von den aktuellen Entwicklungen im Maisbereich. Hier haben sich die aktuellen Schätzungen zu den Erträgen in den USA nochmals deutlich verschlechtert. Auch in der EU wird mit einer geringeren Körnermaisernte gerechnet. Dies könnte besonders das Preisniveau für Futtergetreide hochhalten. Die zukünftigen Entwicklungen des Weizenpreises hängen entscheidend davon ab, wie sich die Lage in der Schwarzmeerregion weiterentwickelt. Es hat sich gezeigt, dass die Russen die Terminals relativ schnell zumindest provisorisch wieder reparieren können. Bleiben die Terminals allerdings im Fokus der kriegerischen Handlungen, bleiben auch die Risikoaufschläge vorerst hoch. Aber die Mengen werden, wenn auch zeitverzögert, ihren Weg in den Export finden. Sobald sich neue Exportwege aufgetan haben, eine Einigung beim Getreideexport in Sicht ist oder die Getreideverschiffung zumindest aus dem Fokus der kriegerischen Handlungen rückt, wird der Preis wieder deutlich fallen. Eine Vermarktung von Teilmengen lohnt sich momentan also auf jeden Fall. Kleinere Teilmengen können allerdings auch noch für die nächsten Wochen als „Spielball“ zurückgehalten werden.